最近朋友圈里有人在集体删除内容?清空历史内容、解散客户群,还改微信昵称……和明天施行的一项新规有关!
“低息贷款、当天放款”“不看征信、额度百万”……曾经刷屏朋友圈的贷款广告,最近突然安静了。
近日“贷款中介集体删除朋友圈”冲上热搜。部分贷款中介不仅清空历史内容、解散客户群,还将微信昵称中的“贷款”“融资”等字眼删除。这场行业“大扫除”,指向即将在9月30日正式实施的《金融产品网络营销管理办法》。
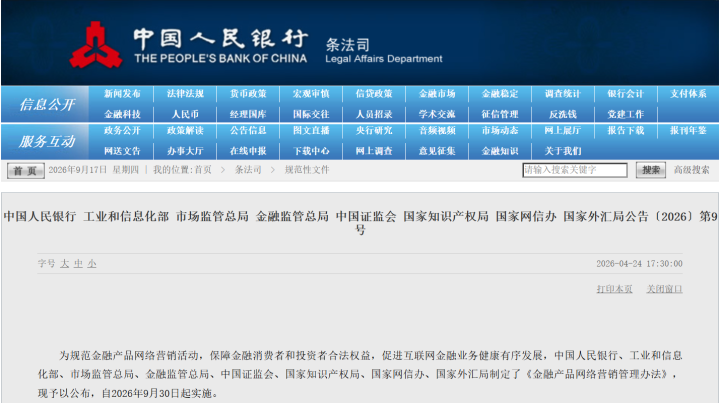
这份由中国人民银行、金融监管总局等八部门联合发布的新规,将存款、贷款、证券、基金、保险、外汇、投资咨询等金融产品的线上营销统一纳入监管。
“秒到账”“低利率”以后不能随便说
新规不仅管营销主体,也管营销话术。
“低风险”“低门槛”“秒到账”“高收益”“低利率”“无成本”等诱导性表述被明确禁止。金融产品名称、利率费率、风险提示等信息,必须与合同一致,不能隐瞒重要条件或用片面数据吸引客户。
如果第三方平台为贷款产品引流,产品信息必须以金融机构名义发布,页面也应直接跳转至金融机构自营平台,不得层层转包。平台还不能介入贷款额度测评、资金划转等销售环节。
因此,真正受到较大冲击的,是没有金融业务资质、未获得持牌机构正式委托,却长期以“银行直签”“内部渠道”名义获客的贷款中介。新规并非简单封杀全部助贷机构,而是要求营销主体、内容和跳转渠道都必须可核验、可追溯。
银行人士:营销边界仍待明确
与贷款中介忙着删帖、改名不同,银行对员工个人微信营销的收紧,早在几年前就已开始。
橙柿互动采访了多位银行从业人员。一位国有行客户经理表示,现在几乎已经看不到银行员工通过个人微信号发布贷款、理财等营销广告。
另一位银行人士告诉记者,自从企业微信启用以来,银行便要求客户经理尽量通过企业微信添加和服务客户。她认为,“企业微信会显示员工所属机构和身份,看起来更加正规。”
与个人微信相比,企业微信还能将员工身份、客户沟通和营销内容纳入机构管理,方便统一审核和留痕。客户经理即使离职,客户关系也可以由银行继续承接,减少“员工带走客户”或冒用银行名义营销等风险。
不过,新规实施后具体会严格到什么程度,目前银行内部也在观察。
一位股份行客户经理表示,上级行近期已经作出提示,要求员工暂时不要在个人朋友圈发布“强营销”内容。“但什么程度算营销,什么只是友情提示,目前还没有特别细的标准,需要自己做好把控。”
例如,直接展示贷款利率、额度并引导客户咨询,营销属性比较明确,但转发降息提醒、反诈知识或信用管理常识,究竟属于金融科普、客户服务,还是变相引流,实际执行中仍可能存在边界。
保险直播引流面临较大调整
保险代理人面临的变化则主要集中在直播领域。一位保险代理人告诉记者,个人朋友圈仍可以发布保险知识科普、理赔案例,以及经过保险公司审核备案的统一物料,因此影响相对有限。但个人账号不能直接推介具体产品,也不能通过任何形式引导用户添加微信。
“影响最大的还是直播。”该代理人表示,无论在微信视频号、小红书还是抖音,今后只有企业蓝V账号可以开展产品直播,个人账号不能直接讲产品。而一家机构在同一平台通常只有一个企业蓝V账号,意味着大量代理人需要共用官方直播间,按照时间表轮流出镜。
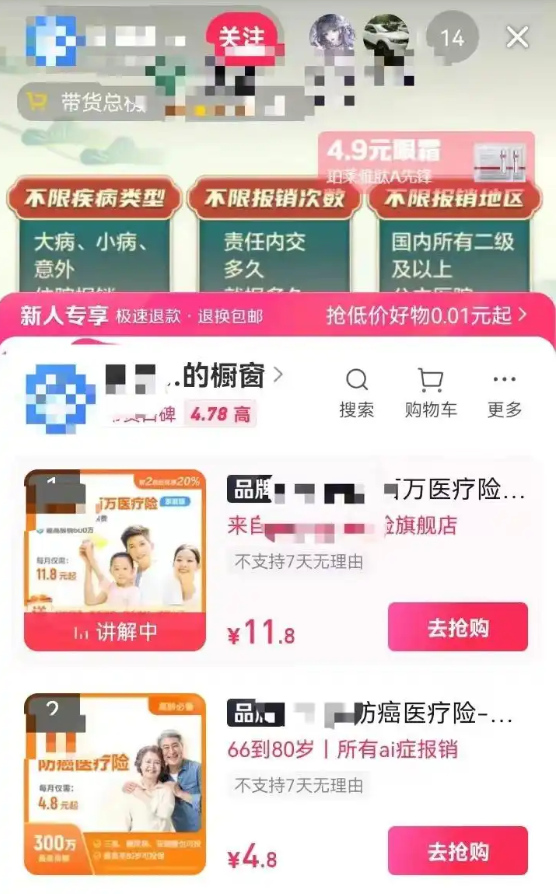
在她看来,代理人长期依赖私域流量获客,新规实施后,引流行为可能不会完全消失,而是转向更加隐蔽的“擦边”方式。
但“换个姿势引流”并不等于合规。即使表面上发布的是科普或理赔案例,只要带有明确销售目的,并通过各种方式将用户导向个人微信,仍可能被认定为变相开展金融产品网络营销。如何区分正常科普、客户服务与隐蔽营销,也将成为新规落地后的监管难点。